Domain finanzdienstleistungsbranche.de kaufen?
Wir ziehen mit dem Projekt
finanzdienstleistungsbranche.de um.
Sind Sie am Kauf der Domain
finanzdienstleistungsbranche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzdienstleistungsbranche.de kaufen?
Was kostet Heizestrich?
Heizestrich ist eine spezielle Art von Estrich, der mit einer Fußbodenheizung kombiniert wird, um den Boden zu erwärmen. Die Kosten für Heizestrich hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Raumes, der Art der Fußbodenheizung, der Dicke des Estrichs und der Art des Bodenbelags. In der Regel kann man mit Kosten zwischen 30 und 50 Euro pro Quadratmeter rechnen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um ein genaues Angebot für die Installation von Heizestrich zu erhalten. **
Welche Dämmung unter Heizestrich?
Welche Dämmung unter Heizestrich ist die beste Wahl für Ihr Bauvorhaben? Es gibt verschiedene Möglichkeiten wie beispielsweise Polystyrol-Dämmplatten, Mineralwolle oder Schaumglas. Welche Eigenschaften sind Ihnen besonders wichtig, wie beispielsweise Wärmeleitfähigkeit, Druckfestigkeit oder Brandschutz? Soll die Dämmung auch Trittschall mindern oder Feuchtigkeitsschutz bieten? Lassen Sie sich am besten von einem Fachmann beraten, um die passende Dämmung für Ihren Heizestrich auszuwählen. **

Ähnliche Suchbegriffe für Dehnfugenprofil-Fließ--und-Heizestrich
Top-Angebote
Produkte zum Begriff Dehnfugenprofil-Fließ--und-Heizestrich:
-
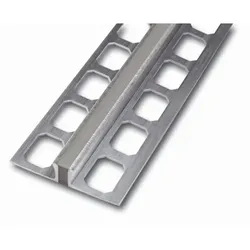
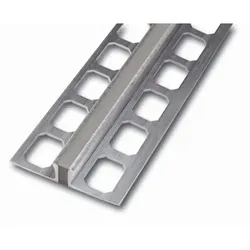
Dehnfugenprofil Aluminium Einlage grau - 3,0 mmDehnfugenprofil Aluminium – Innenmaß 3,0 mm bis 20,0 mm Das Dehnfugenprofil nimmt Bewegungen im Belag auf. Große Flächen, Flächen mit Fußbodenheizung und Flächen mit wechselnder Temperatur arbeiten – ohne Dehnfuge entstehen Spannungen, die sich als Risse oder abgeplatzte Kanten zeigen. Die elastische Einlage lässt diese Bewegung zu und hält die Fuge trotzdem geschlossen. 3,0 mm bis 20,0 mm Innenmaß elastisch Bauform 2,50 m Länge Zwei Angaben fehlen weiterhin Materialstärke und Legierung sind in den Herstellerunterlagen zu dieser Reihe nicht ausgewiesen. Wenn Sie einen der beiden Werte für eine Ausschreibung oder einen Nachweis brauchen, fragen wir beim Hersteller nach – das dauert in der Regel einen Tag. Wofür diese Bauform gedacht ist Nimmt Bewegungen im Belag auf und verhindert Spannungsrisse. Die Innenmaße dieses Profils Verfügbar in 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm. Bestellt wird nach dem Innenmaß – also nach der lichten Höhe, in der Fliese und Kleberbett Platz finden müssen. Die wichtigste Regel: 1 bis 2 mm höher als die Fliese Das Innenmaß des Profils muss die Fliese plus das Kleberbett aufnehmen. Wählen Sie das Profil deshalb 1 bis 2 mm höher als Ihre Fliesenstärke – bei einer 10 mm starken Fliese also 11,0 oder 12,5 mm. Ein zu niedriges Profil steht unter der Fliese zurück und die Kante liegt frei, ein deutlich zu hohes steht über und wird zur Stolperkante. Innenmaß ist nicht Sichtbreite Das Innenmaß ist die lichte Höhe des Profilschenkels – also der Raum, in dem Fliese und Kleber sitzen. Die Sichtbreite ist das, was später auf der Oberfläche zu sehen ist. Bestellt wird nach dem Innenmaß. So wird das Profil eingebaut Das Profil vor dem Verlegen auf Länge bringen und trocken anlegen. Kleber im Bereich der Kante auftragen und den Lochschenkel des Profils darin einbetten. Die Fliese anlegen, sodass sie im Profil sitzt und bündig mit der Sichtfläche abschließt. Fugen zum Profil wie eine normale Fliesenfuge ausbilden – nicht auf Stoß verlegen. Die elastische Einlage Die Einlage besteht aus EPDM – einem Synthesekautschuk, der dauerelastisch bleibt und gegen Ozon, UV-Strahlung und Witterung beständig ist. Sie nimmt die Bewegung der Fläche auf, ohne dass die Fuge sich öffnet. Der Hersteller führt die Reihe mit grauer, beiger und schwarzer Einlage – wir führen die graue Ausführung. Die beiden anderen Farben sind bestellbar, wenn Sie sie brauchen. Technische Daten Produktart Dehnfugenprofil Material Aluminium Sichtbreite 10 mm Einlage EPDM, grau Verfügbare Innenmaße 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm Länge 2,50 m Auswahlregel Innenmaß 1 – 2 mm über der Fliesenstärke wählen Einsatzbereich Wohn- und Arbeitsbereiche, innen Welches Innenmaß brauche ich? Fliesenstärke plus 1 bis 2 mm. Bei einer 10 mm starken Fliese also 11,0 oder 12,5 mm. Das Kleberbett muss mit unter das Profil passen. Dieses Profil gibt es in 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm. Ist das Profil auch für den Außenbereich geeignet? Die Angaben des Herstellers beziehen sich auf Wohn- und Arbeitsbereiche im Innenraum. Für Balkon, Terrasse und Nassbereiche mit Chlorbelastung sprechen Sie uns bitte an – dort spielt die Beständigkeit der Oberfläche eine andere Rolle. Wie schneide ich das Profil auf Länge? Mit einer feinzahnigen Metallsäge oder einer Kappsäge mit Alu-Blatt. Die Schnittkante entgraten, sonst ist sie scharf und die Beschichtung reißt beim Einbau ein. Andere Bauformen im Sortiment Winkelabschlussprofil Aluminium silber eloxiert Winkelprofil – der rechtwinklige Klassiker für Kanten und Übergänge. Quadratprofil / Ecken Aluminium silber eloxiert Quadratprofil – gerade, technische Sichtkante. Viertelkreisprofil / Ecken Aluminium silber eloxiert Viertelkreisprofil – abgerundete Kante, angenehm im Griff. Hohlkehlprofil Aluminium silber eloxiert (nachträglicher Einbau) Hohlkehlprofil – gerundeter Übergang ohne Schmutzecke. Profil, Höhe und Ecken gehören zusammen bestellt Das häufigste Problem bei Fliesenprofilen ist nicht der Preis, sondern die falsche Höhe oder ein fehlendes Eckstück, das erst auf der Baustelle auffällt. Nennen Sie uns Fliesenstärke, Laufmeter und die Anzahl der Innen- und Außenecken – wir stellen Ihnen die Liste zusammen.24,90 €*Versand: 24,90 €Sichere Weiterleitung zum Anbieter
-
Diederichs, Marc: Risikomanagement und RisikocontrollingRisikomanagement und Risikocontrolling , Risikomanagement und Risikocontrolling Zum Buch Das Standardwerk beschäftigt sich mit Herausforderungen und Lösungen bei der Etablierung und Weiterentwicklung wirksamer und funktionsfähiger Risikomanagement- und Risikocontrolling-Systeme. Es bietet Praktikern und Wissenschaftlern einen großen Fundus an wertvollem Wissen und liefert zahlreiche Hilfestellungen sowie in der Unternehmenspraxis erprobte Instrumente. Folgende Fragen werden u.a. beantwortet: Wie lässt sich ein Unternehmen chancen- und risikoorientiert steuern? Welche gesetzlichen Bestimmungen bestehen? Was erwarten nationale und internationale Standardsetter? Wie können Risiken identifiziert, beurteilt, bewältigt und überwacht werden? Wie lassen sich Chancen und Risiken in die Berichterstattung einbinden? Wie lässt sich das Risikomanagement organisatorisch integrieren? Wie gelingt das Zusammenspiel zwischen Risikomanagement, Interner Revision und Abschlussprüfer? Wie lassen sich Risikomanagement-System und Internes Kontrollsystem im Rahmen der Corporate Governance sinnvoll verknüpfen? Der Autor Prof. Dr. Marc Diederichs blickt auf eine über zwanzigjährige Berufserfahrung in den Bereichen Risikomanagement, Interne Kontrollsysteme, Corporate Governance und Controlling zurück. Nach seiner Zeit in einer Unternehmensberatung verantwortete er das Konzernrisikomanagement der Beiersdorf AG und Aurubis AG (beide Hamburg). Heute ist er Professor für Rechnungswesen und Controlling an der Hochschule für Angewandte Wissenschaften (HAW), Hamburg, und berät Unternehmen zu genannten Themenkomplexen. ?Das vorliegende Werk bietet eine sowohl theoretisch geschlossene als auch außerordentlich praxisnahe und anschauliche Darstellung der Ziele und Instrumente des Risikomanagements. Ein Mehrwert besteht in der konsequenten Integration benachbarter Systeme wie des Corporate Governance- oder des internen Kontrollsystems, sodass sich dem Leser eine managementorientierte Gesamtdarstellung erschließt.? Prof. Dr. Mathias Graumann, in: www.socialnet.de 22.01.2018, zur Vorauflage , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., vollständig überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20230427, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Finance Competence##, Autoren: Diederichs, Marc, Auflage: 23005, Auflage/Ausgabe: 5., vollständig überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 487, Abbildungen: mit zahlreichen Abbildungen, Keyword: KontraG; VaR; BERI; CFaR; Internes Kontrollsystem; Konzernrisikomanagement; Rechnungslegung; Controllingkonzeption; Benchmarking; Controlling; Kennzahlen; IKS, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Wirtschaftsprüfung - Wirtschaftsprüfer~Corporate Governance - GCCG ~Management / Corporate Governance, Fachkategorie: Corporate Governance: Rolle und Verantwortlichkeiten von Aufsichtsräten & Vorständen~Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Imprint-Titels: Finance Competence, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 167, Höhe: 32, Gewicht: 986, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2580512, Vorgänger EAN: 9783800652488 9783800642229 9783800637249 9783800630844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 37407279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lange muss Heizestrich trocknen?
Wie lange Heizestrich trocknen muss, hängt von verschiedenen Faktoren ab, wie z.B. der Art des Estrichs, der Raumtemperatur und der Luftfeuchtigkeit. In der Regel dauert es etwa 3-6 Wochen, bis der Estrich vollständig getrocknet ist. Es ist wichtig, dass der Estrich während dieser Zeit nicht belastet wird, um Risse zu vermeiden. Eine Messung der Restfeuchte im Estrich kann Aufschluss darüber geben, ob er bereits trocken genug ist, um beispielsweise mit dem Verlegen von Bodenbelägen zu beginnen. Es ist ratsam, sich an die Herstellerangaben und Empfehlungen zu halten, um ein optimales Trocknungsergebnis zu erzielen. **
-
Was ist der Unterschied zwischen Fließ- und Werkstattfertigung?
Der Unterschied zwischen Fließ- und Werkstattfertigung liegt in der Art und Weise, wie die Produktion organisiert ist. Bei der Fließfertigung werden die Produkte in einer festgelegten Reihenfolge von einer Station zur nächsten weitergegeben, wobei jede Station eine spezifische Aufgabe erfüllt. Bei der Werkstattfertigung hingegen werden die Produkte in verschiedenen Arbeitsbereichen hergestellt, in denen unterschiedliche Aufgaben ausgeführt werden. Die Fließfertigung ermöglicht eine effiziente und schnelle Produktion, während die Werkstattfertigung flexibler ist und sich besser für individuelle Anpassungen eignet. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **

Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren und unerwartete Kosten zu decken. Für Privatpersonen bieten Versicherungen Schutz für ihr Eigentum, ihre Gesundheit und ihre Familie. Unternehmen nutzen Versicherungen, um sich vor Haftungsansprüchen, Betriebsunterbrechungen und anderen Risiken zu schützen. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken und andere unvorhergesehene Ereignisse abzusichern. Insgesamt tragen Versicherungen dazu bei, die finanzielle Stabilität von Privatpersonen, Unternehmen und Regierungen zu gewährleisten. **
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement für Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren und unerwartete Kosten zu decken. Für Privatpersonen bieten Versicherungen Schutz für ihr Eigentum, ihre Gesundheit und ihre Familie. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftung, Sachschäden und Unterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken und andere unvorhergesehene Ereignisse zu schützen. Insgesamt tragen Versicherungen dazu bei, die finanzielle Stabilität und Sicherheit von Privatpersonen, Unternehmen und Regierungen zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Dehnfugenprofil-Fließ--und-Heizestrich:
-
Dehnfugenprofil Fließ- und Heizestrich 1,80mDehnfugenprofil DF-P 1,8 m Anwendungsbereich: alle Estricharten, insbesondere Fließ- und Heizestriche. Stabiles Hohlkammerprofil mit elastischem Schaum Mit Selbstklebefuß Keine Feuchtigkeitsaufnahme Leicht mit Cuttermesser zu schneiden Achtung: Verpackungseinheit 1,80 Meter!8,70 €*Versand: 89,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Heizestrich?
Heizestrich ist eine spezielle Art von Estrich, der mit einer Fußbodenheizung kombiniert wird, um den Boden zu erwärmen. Die Kosten für Heizestrich hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Raumes, der Art der Fußbodenheizung, der Dicke des Estrichs und der Art des Bodenbelags. In der Regel kann man mit Kosten zwischen 30 und 50 Euro pro Quadratmeter rechnen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um ein genaues Angebot für die Installation von Heizestrich zu erhalten. **
-
Welche Dämmung unter Heizestrich?
Welche Dämmung unter Heizestrich ist die beste Wahl für Ihr Bauvorhaben? Es gibt verschiedene Möglichkeiten wie beispielsweise Polystyrol-Dämmplatten, Mineralwolle oder Schaumglas. Welche Eigenschaften sind Ihnen besonders wichtig, wie beispielsweise Wärmeleitfähigkeit, Druckfestigkeit oder Brandschutz? Soll die Dämmung auch Trittschall mindern oder Feuchtigkeitsschutz bieten? Lassen Sie sich am besten von einem Fachmann beraten, um die passende Dämmung für Ihren Heizestrich auszuwählen. **
-
Wie lange muss Heizestrich trocknen?
Wie lange Heizestrich trocknen muss, hängt von verschiedenen Faktoren ab, wie z.B. der Art des Estrichs, der Raumtemperatur und der Luftfeuchtigkeit. In der Regel dauert es etwa 3-6 Wochen, bis der Estrich vollständig getrocknet ist. Es ist wichtig, dass der Estrich während dieser Zeit nicht belastet wird, um Risse zu vermeiden. Eine Messung der Restfeuchte im Estrich kann Aufschluss darüber geben, ob er bereits trocken genug ist, um beispielsweise mit dem Verlegen von Bodenbelägen zu beginnen. Es ist ratsam, sich an die Herstellerangaben und Empfehlungen zu halten, um ein optimales Trocknungsergebnis zu erzielen. **
-
Was ist der Unterschied zwischen Fließ- und Werkstattfertigung?
Der Unterschied zwischen Fließ- und Werkstattfertigung liegt in der Art und Weise, wie die Produktion organisiert ist. Bei der Fließfertigung werden die Produkte in einer festgelegten Reihenfolge von einer Station zur nächsten weitergegeben, wobei jede Station eine spezifische Aufgabe erfüllt. Bei der Werkstattfertigung hingegen werden die Produkte in verschiedenen Arbeitsbereichen hergestellt, in denen unterschiedliche Aufgaben ausgeführt werden. Die Fließfertigung ermöglicht eine effiziente und schnelle Produktion, während die Werkstattfertigung flexibler ist und sich besser für individuelle Anpassungen eignet. **
Ähnliche Suchbegriffe für Dehnfugenprofil-Fließ--und-Heizestrich
-
Dehnfugenprofil Aluminium Einlage grau - 3,0 mmDehnfugenprofil Aluminium – Innenmaß 3,0 mm bis 20,0 mm Das Dehnfugenprofil nimmt Bewegungen im Belag auf. Große Flächen, Flächen mit Fußbodenheizung und Flächen mit wechselnder Temperatur arbeiten – ohne Dehnfuge entstehen Spannungen, die sich als Risse oder abgeplatzte Kanten zeigen. Die elastische Einlage lässt diese Bewegung zu und hält die Fuge trotzdem geschlossen. 3,0 mm bis 20,0 mm Innenmaß elastisch Bauform 2,50 m Länge Zwei Angaben fehlen weiterhin Materialstärke und Legierung sind in den Herstellerunterlagen zu dieser Reihe nicht ausgewiesen. Wenn Sie einen der beiden Werte für eine Ausschreibung oder einen Nachweis brauchen, fragen wir beim Hersteller nach – das dauert in der Regel einen Tag. Wofür diese Bauform gedacht ist Nimmt Bewegungen im Belag auf und verhindert Spannungsrisse. Die Innenmaße dieses Profils Verfügbar in 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm. Bestellt wird nach dem Innenmaß – also nach der lichten Höhe, in der Fliese und Kleberbett Platz finden müssen. Die wichtigste Regel: 1 bis 2 mm höher als die Fliese Das Innenmaß des Profils muss die Fliese plus das Kleberbett aufnehmen. Wählen Sie das Profil deshalb 1 bis 2 mm höher als Ihre Fliesenstärke – bei einer 10 mm starken Fliese also 11,0 oder 12,5 mm. Ein zu niedriges Profil steht unter der Fliese zurück und die Kante liegt frei, ein deutlich zu hohes steht über und wird zur Stolperkante. Innenmaß ist nicht Sichtbreite Das Innenmaß ist die lichte Höhe des Profilschenkels – also der Raum, in dem Fliese und Kleber sitzen. Die Sichtbreite ist das, was später auf der Oberfläche zu sehen ist. Bestellt wird nach dem Innenmaß. So wird das Profil eingebaut Das Profil vor dem Verlegen auf Länge bringen und trocken anlegen. Kleber im Bereich der Kante auftragen und den Lochschenkel des Profils darin einbetten. Die Fliese anlegen, sodass sie im Profil sitzt und bündig mit der Sichtfläche abschließt. Fugen zum Profil wie eine normale Fliesenfuge ausbilden – nicht auf Stoß verlegen. Die elastische Einlage Die Einlage besteht aus EPDM – einem Synthesekautschuk, der dauerelastisch bleibt und gegen Ozon, UV-Strahlung und Witterung beständig ist. Sie nimmt die Bewegung der Fläche auf, ohne dass die Fuge sich öffnet. Der Hersteller führt die Reihe mit grauer, beiger und schwarzer Einlage – wir führen die graue Ausführung. Die beiden anderen Farben sind bestellbar, wenn Sie sie brauchen. Technische Daten Produktart Dehnfugenprofil Material Aluminium Sichtbreite 10 mm Einlage EPDM, grau Verfügbare Innenmaße 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm Länge 2,50 m Auswahlregel Innenmaß 1 – 2 mm über der Fliesenstärke wählen Einsatzbereich Wohn- und Arbeitsbereiche, innen Welches Innenmaß brauche ich? Fliesenstärke plus 1 bis 2 mm. Bei einer 10 mm starken Fliese also 11,0 oder 12,5 mm. Das Kleberbett muss mit unter das Profil passen. Dieses Profil gibt es in 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm. Ist das Profil auch für den Außenbereich geeignet? Die Angaben des Herstellers beziehen sich auf Wohn- und Arbeitsbereiche im Innenraum. Für Balkon, Terrasse und Nassbereiche mit Chlorbelastung sprechen Sie uns bitte an – dort spielt die Beständigkeit der Oberfläche eine andere Rolle. Wie schneide ich das Profil auf Länge? Mit einer feinzahnigen Metallsäge oder einer Kappsäge mit Alu-Blatt. Die Schnittkante entgraten, sonst ist sie scharf und die Beschichtung reißt beim Einbau ein. Andere Bauformen im Sortiment Winkelabschlussprofil Aluminium silber eloxiert Winkelprofil – der rechtwinklige Klassiker für Kanten und Übergänge. Quadratprofil / Ecken Aluminium silber eloxiert Quadratprofil – gerade, technische Sichtkante. Viertelkreisprofil / Ecken Aluminium silber eloxiert Viertelkreisprofil – abgerundete Kante, angenehm im Griff. Hohlkehlprofil Aluminium silber eloxiert (nachträglicher Einbau) Hohlkehlprofil – gerundeter Übergang ohne Schmutzecke. Profil, Höhe und Ecken gehören zusammen bestellt Das häufigste Problem bei Fliesenprofilen ist nicht der Preis, sondern die falsche Höhe oder ein fehlendes Eckstück, das erst auf der Baustelle auffällt. Nennen Sie uns Fliesenstärke, Laufmeter und die Anzahl der Innen- und Außenecken – wir stellen Ihnen die Liste zusammen.24,90 €*Versand: 24,90 €Sichere Weiterleitung zum Anbieter
-
Diederichs, Marc: Risikomanagement und RisikocontrollingRisikomanagement und Risikocontrolling , Risikomanagement und Risikocontrolling Zum Buch Das Standardwerk beschäftigt sich mit Herausforderungen und Lösungen bei der Etablierung und Weiterentwicklung wirksamer und funktionsfähiger Risikomanagement- und Risikocontrolling-Systeme. Es bietet Praktikern und Wissenschaftlern einen großen Fundus an wertvollem Wissen und liefert zahlreiche Hilfestellungen sowie in der Unternehmenspraxis erprobte Instrumente. Folgende Fragen werden u.a. beantwortet: Wie lässt sich ein Unternehmen chancen- und risikoorientiert steuern? Welche gesetzlichen Bestimmungen bestehen? Was erwarten nationale und internationale Standardsetter? Wie können Risiken identifiziert, beurteilt, bewältigt und überwacht werden? Wie lassen sich Chancen und Risiken in die Berichterstattung einbinden? Wie lässt sich das Risikomanagement organisatorisch integrieren? Wie gelingt das Zusammenspiel zwischen Risikomanagement, Interner Revision und Abschlussprüfer? Wie lassen sich Risikomanagement-System und Internes Kontrollsystem im Rahmen der Corporate Governance sinnvoll verknüpfen? Der Autor Prof. Dr. Marc Diederichs blickt auf eine über zwanzigjährige Berufserfahrung in den Bereichen Risikomanagement, Interne Kontrollsysteme, Corporate Governance und Controlling zurück. Nach seiner Zeit in einer Unternehmensberatung verantwortete er das Konzernrisikomanagement der Beiersdorf AG und Aurubis AG (beide Hamburg). Heute ist er Professor für Rechnungswesen und Controlling an der Hochschule für Angewandte Wissenschaften (HAW), Hamburg, und berät Unternehmen zu genannten Themenkomplexen. ?Das vorliegende Werk bietet eine sowohl theoretisch geschlossene als auch außerordentlich praxisnahe und anschauliche Darstellung der Ziele und Instrumente des Risikomanagements. Ein Mehrwert besteht in der konsequenten Integration benachbarter Systeme wie des Corporate Governance- oder des internen Kontrollsystems, sodass sich dem Leser eine managementorientierte Gesamtdarstellung erschließt.? Prof. Dr. Mathias Graumann, in: www.socialnet.de 22.01.2018, zur Vorauflage , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., vollständig überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20230427, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Finance Competence##, Autoren: Diederichs, Marc, Auflage: 23005, Auflage/Ausgabe: 5., vollständig überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 487, Abbildungen: mit zahlreichen Abbildungen, Keyword: KontraG; VaR; BERI; CFaR; Internes Kontrollsystem; Konzernrisikomanagement; Rechnungslegung; Controllingkonzeption; Benchmarking; Controlling; Kennzahlen; IKS, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Wirtschaftsprüfung - Wirtschaftsprüfer~Corporate Governance - GCCG ~Management / Corporate Governance, Fachkategorie: Corporate Governance: Rolle und Verantwortlichkeiten von Aufsichtsräten & Vorständen~Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Imprint-Titels: Finance Competence, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 167, Höhe: 32, Gewicht: 986, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2580512, Vorgänger EAN: 9783800652488 9783800642229 9783800637249 9783800630844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 37407279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dehnfugenprofil Aluminium Einlage grau - 4,5 mmDehnfugenprofil Aluminium – Innenmaß 3,0 mm bis 20,0 mm Das Dehnfugenprofil nimmt Bewegungen im Belag auf. Große Flächen, Flächen mit Fußbodenheizung und Flächen mit wechselnder Temperatur arbeiten – ohne Dehnfuge entstehen Spannungen, die sich als Risse oder abgeplatzte Kanten zeigen. Die elastische Einlage lässt diese Bewegung zu und hält die Fuge trotzdem geschlossen. 3,0 mm bis 20,0 mm Innenmaß elastisch Bauform 2,50 m Länge Zwei Angaben fehlen weiterhin Materialstärke und Legierung sind in den Herstellerunterlagen zu dieser Reihe nicht ausgewiesen. Wenn Sie einen der beiden Werte für eine Ausschreibung oder einen Nachweis brauchen, fragen wir beim Hersteller nach – das dauert in der Regel einen Tag. Wofür diese Bauform gedacht ist Nimmt Bewegungen im Belag auf und verhindert Spannungsrisse. Die Innenmaße dieses Profils Verfügbar in 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm. Bestellt wird nach dem Innenmaß – also nach der lichten Höhe, in der Fliese und Kleberbett Platz finden müssen. Die wichtigste Regel: 1 bis 2 mm höher als die Fliese Das Innenmaß des Profils muss die Fliese plus das Kleberbett aufnehmen. Wählen Sie das Profil deshalb 1 bis 2 mm höher als Ihre Fliesenstärke – bei einer 10 mm starken Fliese also 11,0 oder 12,5 mm. Ein zu niedriges Profil steht unter der Fliese zurück und die Kante liegt frei, ein deutlich zu hohes steht über und wird zur Stolperkante. Innenmaß ist nicht Sichtbreite Das Innenmaß ist die lichte Höhe des Profilschenkels – also der Raum, in dem Fliese und Kleber sitzen. Die Sichtbreite ist das, was später auf der Oberfläche zu sehen ist. Bestellt wird nach dem Innenmaß. So wird das Profil eingebaut Das Profil vor dem Verlegen auf Länge bringen und trocken anlegen. Kleber im Bereich der Kante auftragen und den Lochschenkel des Profils darin einbetten. Die Fliese anlegen, sodass sie im Profil sitzt und bündig mit der Sichtfläche abschließt. Fugen zum Profil wie eine normale Fliesenfuge ausbilden – nicht auf Stoß verlegen. Die elastische Einlage Die Einlage besteht aus EPDM – einem Synthesekautschuk, der dauerelastisch bleibt und gegen Ozon, UV-Strahlung und Witterung beständig ist. Sie nimmt die Bewegung der Fläche auf, ohne dass die Fuge sich öffnet. Der Hersteller führt die Reihe mit grauer, beiger und schwarzer Einlage – wir führen die graue Ausführung. Die beiden anderen Farben sind bestellbar, wenn Sie sie brauchen. Technische Daten Produktart Dehnfugenprofil Material Aluminium Sichtbreite 10 mm Einlage EPDM, grau Verfügbare Innenmaße 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm Länge 2,50 m Auswahlregel Innenmaß 1 – 2 mm über der Fliesenstärke wählen Einsatzbereich Wohn- und Arbeitsbereiche, innen Welches Innenmaß brauche ich? Fliesenstärke plus 1 bis 2 mm. Bei einer 10 mm starken Fliese also 11,0 oder 12,5 mm. Das Kleberbett muss mit unter das Profil passen. Dieses Profil gibt es in 3,0 mm / 4,5 mm / 6,0 mm / 8,0 mm / 10,0 mm / 11,0 mm / 12,5 mm / 15,0 mm / 18,5 mm / 20,0 mm. Ist das Profil auch für den Außenbereich geeignet? Die Angaben des Herstellers beziehen sich auf Wohn- und Arbeitsbereiche im Innenraum. Für Balkon, Terrasse und Nassbereiche mit Chlorbelastung sprechen Sie uns bitte an – dort spielt die Beständigkeit der Oberfläche eine andere Rolle. Wie schneide ich das Profil auf Länge? Mit einer feinzahnigen Metallsäge oder einer Kappsäge mit Alu-Blatt. Die Schnittkante entgraten, sonst ist sie scharf und die Beschichtung reißt beim Einbau ein. Andere Bauformen im Sortiment Winkelabschlussprofil Aluminium silber eloxiert Winkelprofil – der rechtwinklige Klassiker für Kanten und Übergänge. Quadratprofil / Ecken Aluminium silber eloxiert Quadratprofil – gerade, technische Sichtkante. Viertelkreisprofil / Ecken Aluminium silber eloxiert Viertelkreisprofil – abgerundete Kante, angenehm im Griff. Hohlkehlprofil Aluminium silber eloxiert (nachträglicher Einbau) Hohlkehlprofil – gerundeter Übergang ohne Schmutzecke. Profil, Höhe und Ecken gehören zusammen bestellt Das häufigste Problem bei Fliesenprofilen ist nicht der Preis, sondern die falsche Höhe oder ein fehlendes Eckstück, das erst auf der Baustelle auffällt. Nennen Sie uns Fliesenstärke, Laufmeter und die Anzahl der Innen- und Außenecken – wir stellen Ihnen die Liste zusammen.25,10 €*Versand: 24,90 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren und unerwartete Kosten zu decken. Für Privatpersonen bieten Versicherungen Schutz für ihr Eigentum, ihre Gesundheit und ihre Familie. Unternehmen nutzen Versicherungen, um sich vor Haftungsansprüchen, Betriebsunterbrechungen und anderen Risiken zu schützen. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken und andere unvorhergesehene Ereignisse abzusichern. Insgesamt tragen Versicherungen dazu bei, die finanzielle Stabilität von Privatpersonen, Unternehmen und Regierungen zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement für Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren und unerwartete Kosten zu decken. Für Privatpersonen bieten Versicherungen Schutz für ihr Eigentum, ihre Gesundheit und ihre Familie. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftung, Sachschäden und Unterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken und andere unvorhergesehene Ereignisse zu schützen. Insgesamt tragen Versicherungen dazu bei, die finanzielle Stabilität und Sicherheit von Privatpersonen, Unternehmen und Regierungen zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.